| INDICATEURS | DONNÉES |
|---|---|
| Surface exploitée | ~64 500 hectares |
| Nombre d’exploitations | ~7 000 |
| Production annuelle | ~2,5 millions hl |
| Part dans le vignoble français | 14–15 % |
| COULEUR | PART ESTIMÉE |
|---|---|
| Rouge | 74–76 % |
| Rosé | ~14 % |
| Blanc | 10–12 % |
| CANAL | POIDS APPROXIMATIF |
|---|---|
| Grande distribution (France) | ~40 % |
| Export | ~37 % |
| Vente directe et réseaux traditionnels | ~23 % |
| ZONE | PRIX MOYEN DE L’HECTARE |
|---|---|
| Côte-Rôtie | Jusqu’à 1,35 M€ |
| Certaines zones du Gard / Drôme | ~14 000 € |
UN VIGNOBLE PUISSANT AUX DEUX VISAGES
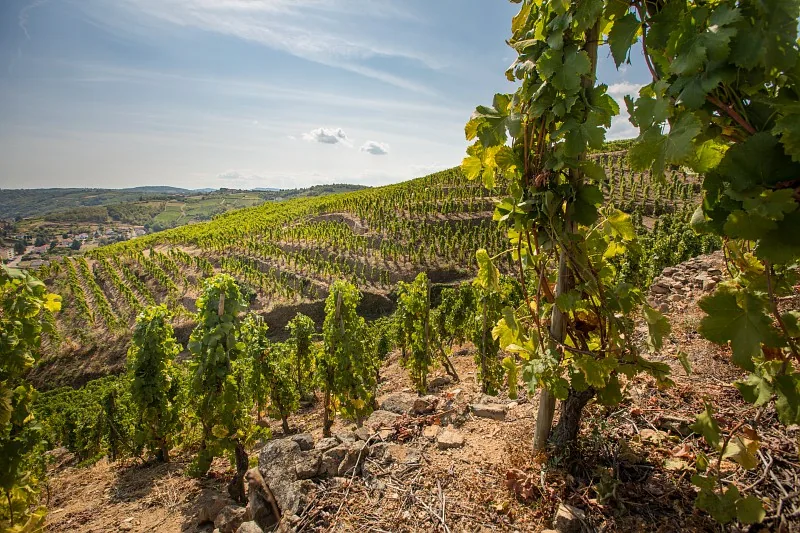
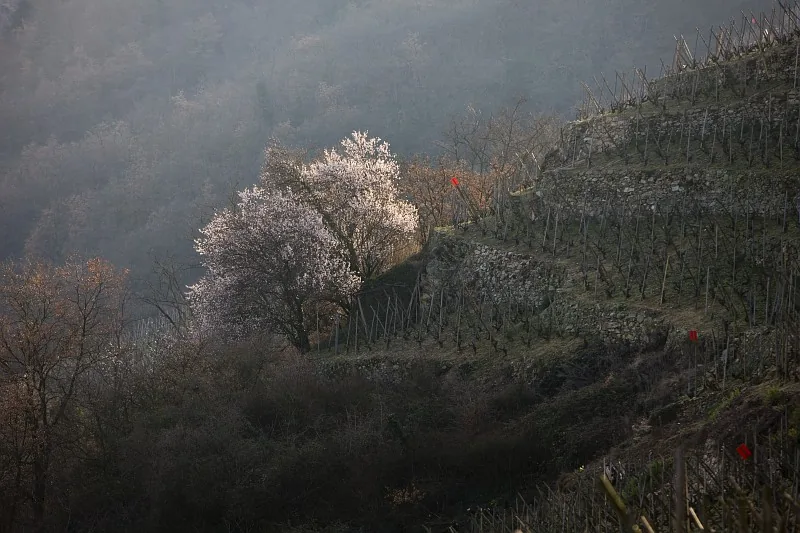
Au nord, de Vienne à Valence, dominent les coteaux abrupts où la mécanisation reste limitée. La production y est rare, coûteuse, souvent associée à des crus prestigieux comme l’Hermitage ou la Côte-Rôtie. Au sud, jusqu’à Avignon, les reliefs s’adoucissent, les surfaces s’étendent et les volumes structurent la puissance commerciale de la région.
Ce poids fait du Rhône un acteur central de l’économie viticole nationale, capable d’articuler vins d’exception et production de grande diffusion.
UNE MÉCANIQUE ÉCONOMIQUE À TROIS PILIERS
La solidité du modèle rhodanien repose sur la complémentarité de ses acteurs.
· Les coopératives mutualisent les investissements et sécurisent les volumes, même si la baisse des cours du vrac fragilise leur équilibre.
· Les domaines indépendants portent l’image qualitative du vignoble et misent sur la vente directe et l’export. Leur principal défi reste le renouvellement générationnel.
· Le négoce agit comme un accélérateur commercial, notamment à l’international, avec une tendance croissante à l’acquisition de vignobles pour garantir l’approvisionnement.
ROUGE DOMINANT, MARCHÉ MOUVANT
Historiquement, la Vallée du Rhône est une terre de vins rouges. Cet héritage devient toutefois un enjeu dans un contexte où les consommateurs recherchent davantage de fraîcheur et des profils moins alcoolisés.
LIRE LA SUITEDES CIRCUITS DE VENTE AU SERVICE DE LA VALEUR
La commercialisation des vins rhodaniens repose sur un modèle diversifié où grande distribution, exportation et circuits courts se complètent. Cette répartition tripartite assure une résilience face aux fluctuations de chaque marché et permet d'adresser des segments de consommateurs distincts.
Pour les exportations, les États-Unis dominent en valeur, tandis que la Belgique reste un marché majeur en volume - preuve d’un vignoble à la fois premium et accessible. Quant au Maroc, il ne représente que 3 à 4 % des exportations (Lire notre article sur le Maroc et les vins de la Vallée du Rhône).
PRESSIONS CONTEMPORAINES
Le choc climatique. Vendanges plus précoces, degrés alcooliques en hausse, acidité en baisse : le réchauffement modifie la physiologie même de la vigne. Les producteurs expérimentent porte-greffes, pratiques culturales et parfois irrigation.
Une fracture foncière. La valeur de la terre viticole constitue un révélateur implacable des hiérarchies entre appellations. Alors que les coteaux mythiques du nord atteignent des prix record portés par la rareté et le prestige, les zones méridionales affichent des valeurs cent fois inférieures, créant un marché à plusieurs vitesses.
Cette disparité rend l’installation des jeunes vignerons particulièrement complexe dans les secteurs prestigieux.
À LIRE ÉGALEMENT
UN DOSSIER SPÉCIAL POUR DÉCRYPTER LA VALLÉE DU RHÔNE, SES VINS, SES AOC, SON ÉCONOMIE, SON HISTOIRE
Plus de 35 articles pour tout savoir de la vallée du Rhône et de cette région viticole. Un panorama complet de ses AOC, ses styles de vins, ses sols, climats, cépages pour mieux comprendre le savoir-faire des vignerons.
 01ÉDITO · SOMMAIRE
Vins de la Vallée du Rhône : deux visages pour une mosaïque de terroirs aux 31 appellations
Un dossier spécial pour décrypter les vins de la Vallée du Rhône : ses sols, son climat, ses cépages, ses AOC, son histoire et le savoir-faire ancestral de ses vignerons.
LIRE L’ARTICLE → 02VISITE EXPRESS
Le savoir-faire rhodanien : une intelligence de la terre et du temps
Dans la Vallée du Rhône, le métier de vigneron s’apparente à une charge presque sacrée, portée par le devoir de transmettre. Entre terres septentrionales et…
LIRE L’ARTICLE → 0331 AOC, 31 STYLES DE VIN
Vallée du Rhône, 31 AOC pour 31 trésors
Avant de se révéler à travers ses appellations, la Vallée du Rhône se donne d’abord comme un paysage en mouvement. Un fleuve la traverse du nord au sud, reliant des…
LIRE L’ARTICLE → 04VALLÉE DU RHÔNE
Vallée du Rhône, des terroirs, des vins de légende à découvrir sur une seule carte
Du nord au sud, de la Vallée du Rhône, un résumé pratique avec carte pour tout savoir des appellations et cépages de la région. Avec 31 AOC pour tous les styles de vins…
LIRE L’ARTICLE → 05HISTOIRE
Vingt siècles d’Histoire au fil du Rhône
Ancrée dans l’Antiquité, l’histoire viticole de la vallée du Rhône débute bien avant notre ère. Introduite par les Phocéens puis structurée par les Romains, la vigne s’y…
LIRE L’ARTICLE → 06SOLS, CLIMATS, CÉPAGES ET ASSEMBLAGES
Quand sols, climats, cépages dictent l’assemblage
Dans la Vallée du Rhône, sols et climats façonnent la vigne, influencent les cépages et guident les assemblages. Ici, assembler n’est pas qu’une technique, mais une…
LIRE L’ARTICLE → 08EXPORTATION
Focus Export sur les vins de la Vallée du Rhône au Maroc
En 2026, le Maroc s’impose comme un partenaire clé pour les vins de la Vallée du Rhône. Avec une moyenne de 1,2 million de bouteilles importées chaque année, le royaume…
LIRE L’ARTICLE → 09CERTIFICATIONS ET ENVIRONNEMENT
La Vallée du Rhône en transition : quand le vignoble durable devient la norme
60 % du vignoble de la Vallée du Rhône a franchi le cap de la certification environnementale. Loin d'un simple label marketing, il s'agit d'un engagement mesurable…
LIRE L’ARTICLE → 10GUIDE DES MEILLEURS MILLÉSIMES
Vins de la Vallée du Rhône : les meilleures années par appellation
Des syrahs du nord aux assemblages méridionaux, chaque millésime raconte une rencontre entre le climat et le terroir. Retrouvez, appellation par appellation, les années…
LIRE L’ARTICLE → 11CULTURE
Un relief, des paysages, des vins sources d’inspiration…
De la Rome Antique aux auteurs plus récents, de nombreux écrivains ont su capturer l’âme des pentes, coteaux, plaines de la Vallée du Rhône. Des citations d’Hommes et…
LIRE L’ARTICLE →